筆者已經瞄準多支10%股息的股票,其中Macy高達13%,Blog友也可以分享你的個人發現,大家研究一下。
我最喜愛的價值投資法是Ben Graham和Warren Buffett和他們奉行的價值投資法。 我最喜愛的投資時候是市場恐懼的時刻,因爲恐懼令群衆放棄一個個難得的機會。 我最憂慮的時候是在一個充滿樂觀情緒的市場,因為多數人都是在樂極時忘形生悲。
2020年3月10日星期二
如何在肺炎死亡和美股大跌2000點的恐懼中貪婪和謀利?
筆者已經瞄準多支10%股息的股票,其中Macy高達13%,Blog友也可以分享你的個人發現,大家研究一下。
2020年2月25日星期二
好書介紹: 23 things they dont tell you about capitalism
2020年2月15日星期六
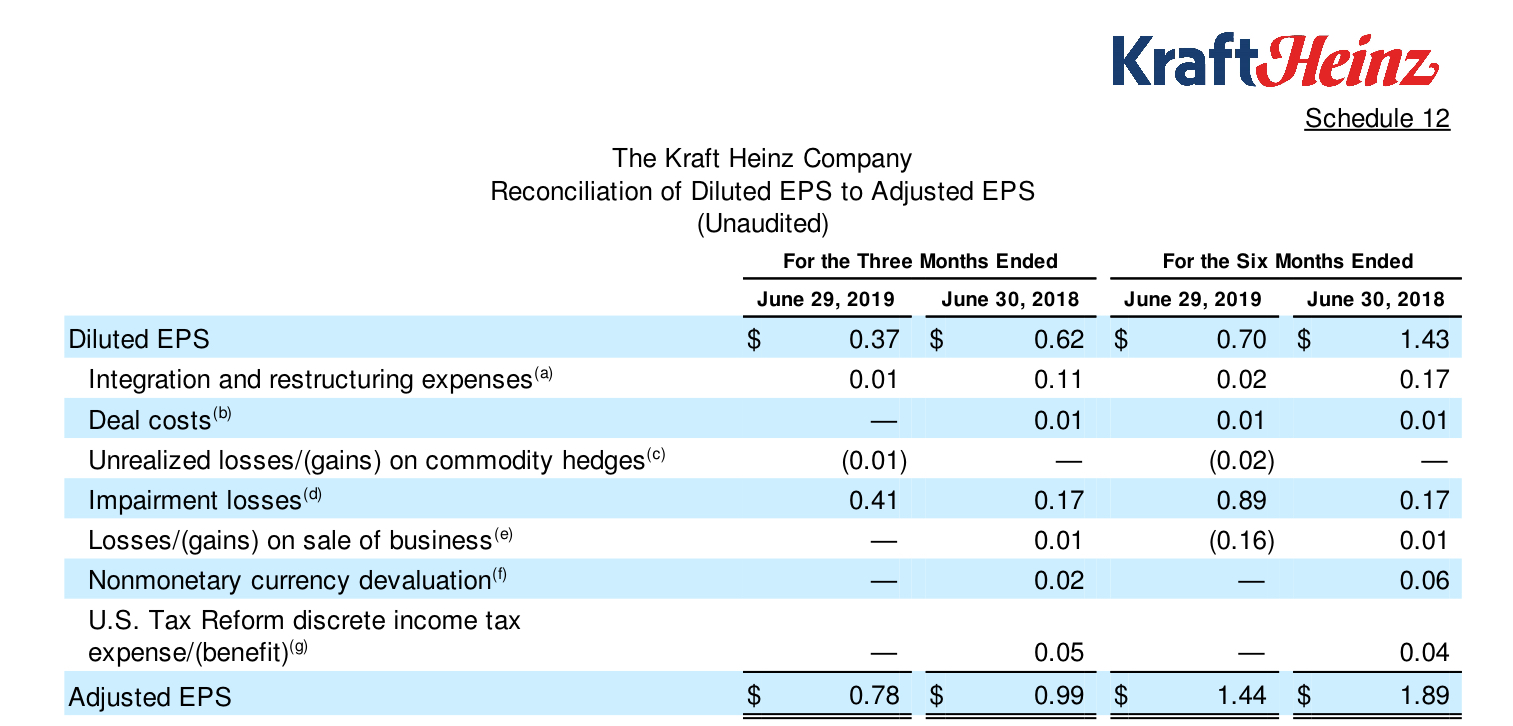
KHC 業績後大跌,應否看淡?
2019年11月27日星期三
投資會上癮的窮人企業
2019年11月13日星期三
如何自製合成年金:Profiting with Synthetic Annuities.
----------
2019年11月5日星期二
一本非常精彩和啟發,由炸彈天才狂徒寫的哲學書:industrial society and it's future
2019年11月1日星期五
KHC 業績簡評
2019年10月20日星期日
從女兒身上明白人的目的
2019年10月16日星期三
股票雜談
2019年10月9日星期三
我們成為自己最憎恨的邪惡,電影「Experimenter」是說香港嗎?
若果法律是要服從上級命令去傷害另一個人,你還會對它引以為傲?
2019年10月1日星期二
精誠所致, 金石為開 :雲地兄新書閱後感
內容我賣一個関子,我把自己對雲地兄投放在這書的心,以一個讀者和價值投資先學的身份,寫下自己的感覺,同時,這也是個人有幸爲此書所寫的序言。
2019年9月26日星期四
投資者嫌棄資產和現金過高?
聽落真的匪夷所思,投資者居然會嫌自己的資産和現金多得滯,願意低於三四折把現金和資産賣給你。
是這樣的,川河昨天整間公司的市值是12億,即市場有人以這市值出售他手上的持股份額,認為它的內在價值只有12億。
但事實又如何?
川和持有一間在上海收租叫張江微電子港企業37%,這間公司除了收租物業外,就只有現金18億和一幅地皮,因為早期買入和發展成收租物業的地皮便宜,所以賬上有9.2億的應付土地增值稅,這是說,如果那些物業一旦不收租轉為賣出套現,這些稅就要馬上支付,否則就大部份只掛在那裡。因為現在年收2.5億租金+的物業,掛在賬上只是最初發展的10億元成本,即這企業的物業明顯被低估至少有15億。
在扣除收租成本和利得稅後,每年為持37%的川河提供稅後6千萬淨收入,屬於川河的現金則是18x37%=6.7億
川河另外也持有12%上市公司湯臣,上年川河收了4千多萬股息,湯臣也是年收3億多租金的收租淨現金股,有現金55億和其它物業發展,就算把其它物業發展的利潤保留,只派收租的部份,川河應該每年至小也能獲3千6百萬的股息,為了簡單計算,就不提湯臣也持有13.5%的上面那間微電子港,只計算屬於川河在湯臣的現金是55x12%=6.6億。
單這兩公司,川河就能分到13.2億的現金,兩公司每年還能提供9.6千萬現金給川河,也沒計算資產增值已經當是保留了的盈利,而川自己賬面上有10億現金+2億的其它投資股票,共12億,現金年收2千萬利息,股票則若有1千萬股息,共3千萬的年收入。
減去川河每年行政支出約1.2千萬,可分派股息至少有1.14億元,川河發行了26億股股票,即每股每年應可獲分派0.044,川河上年派0.045,本年派0.04,前年是0.05,故筆者的數應該是合理,影響0.04-0.05會是川河發管理層希望再額外保留多少盈利,與及持有的湯臣發展的物業是年買賣的多少。
川河一直是在坐湯臣物業發展的順風車,自己完全沒有現金需要,所以應該加大每年的派息,即使高於1.14億元,也是有需要的,因為這可以提震這個連它自己持有現金25億元一半還未及的可笑和離奇的12億市值。
當然能夠以每股0.46或市值12億出售手上隨時會派10%的股票,作為買方,只要閣下自己做了盡職調查,實在也不必要理會對手為何這樣神奇,把一張張1千元紙幣以5百元賣給你,另再送你一批收租物業。
2019年9月10日星期二
持有價值股越來越痛苦,散戶是時候向管理層提出 ”訴求”
貝瑞接受彭博資訊書面採訪時表示:「透過指數股票型基金(ETF)與指數型基金這類被動式投資的泡沫,以及資產經理人湧向非常大規模企業進行投資,已使得全球較小規模的價值型證券淪為遺孤。」貝瑞的Scion資產管理公司管理約3.43億美元的資產。
投資人擔心,大量資金集中於被動型投資可能會放大股市賣壓,但ETF經理人指出,去年12月的大跌凸顯ETF能禁得起市場震盪。
隨著資金湧入ETF和其他傾向押注大企業的指數追蹤產品,貝瑞表示,在全世界各地、規模較小的價值型股票已被忽視。
在過去的三周中,貝瑞的Scion資產管理公司已揭露在美國與南韓的至少四家小型股企業的大量持股,並且對其中三家採取積極操作。
由於投資者不滿主動型基金高昂的管理費與令人失望的報酬率,主動基金管理公司近年來管理的資金大失血,這一趨勢更促使信評機構穆迪(Moody’s )預測,在2021年前,指數型基金規模將超越美國主動管理投資基金。這一轉變適逢價值型股票多年來表現不佳,小型股近期表現也不好。
貝瑞表示:「遍地都是機會,但很少有主動型經理人想要利用它 。」
儘管貝瑞最為人所知的操作手法是他的看空押注,但他表示他熱愛針對「被低估、且在被忽視的情況下,進行做多投資。 」貝瑞表示,他在某些情況下會轉向主動型投資操作,是因為「像我這樣追求小型價值股的主動型基金經理人」並不多,而且他還會協助企業提升對投資人的吸引力。
貝瑞本月請求影音遊戲廠商GameStop公司與男性服飾零售商Tailored Brands實施庫藏股。兩家公司股價28日分別上漲4.9%與7.6%。Scion資產管理公司近期還加碼南韓兩家小型公司Ezwelfare與貨運卡車、救護車製造商Autech的持股部位。
貝瑞說:「 南韓有很大的潛力 」,理由是南韓擁有技術實力,且教育水準高, 「然而 南韓股票總是很便宜,應該怪罪管理團隊,因為他們沒把股東當成老闆一樣來對待。 」
雖然包括避險基金艾略特管理公司(Elliott Management)創始人辛格(Paul Singer)在內的活躍投資人近期力促南韓企業提高股東報酬,但韓股一直是全世界估值最受壓抑的市場之一。韓股基準的Kospi指數今年以來下跌約5%,而每股標普500指數同期間上漲16%。
如果你也是老散,不要小看自己的權益,大家可以看到最近香港群眾的力量如何有影響力。
2019年9月4日星期三
近排做了明燈
筆者本年成績除了年頭因為川河大股東要約谷起去到 0.85至組合大幅度跑勝大市,之後就因為大股東增持令川河流通量低於25%要反手減持而逆轉,川河成交一向不大,減持做成股價非常大壓力,組合賬面值不斷下降。
本來農行轉中行的行動後,中行股價曾經一度高過農行4%,耐何自己沒有適時轉股,現在更打回原型。
種種情況令組合即使連同本年大賺的Yumc也不夠貼,跑輸大市,一度也為自己沒有在高位出貨,轉身太慢而非常惆悵。
檢討之後,發現轉身慢是結果而非原因,主因是近期送中事情嚴重影響個人的情緒和分析股票的積極性,準備不夠自然反應遲鈍。
主意已決馬上集中精神出發,每支股票都從頭思考一次,於是在高為44-45元放了大半Yumc,然後沽42.5的put。
數日前KHC換了CFO,人腳應該齊,本應是利好,但股價居然無反應,於是買上行動double注碼。
今天YUMC下跌4%,KHC卻上升2%,心馬上想
一來一回也不小,有冇咁邪,不過回頭想,其實自己做了幾個月明燈都已經好邪啦。
總之買股就是要精神啲,無論周遭發生什麼事 ,除了有關股票的,其他影響自己情緒的事情都要當它不存在,否則就自己攞嚟衰。
2019年8月27日星期二
入貨好機會
昨天股市大跌,筆者看到終於滿地機會,我在討論組出文為組員打氣,原因是
1.投資者是買股不買市,在安靜的市場,他時常會懷疑發現的所謂便宜股是否有自己看漏的內在問題才導致股價大跌,因為市場多數情況都是有效率,(即有冇咁大隻蛤乸隨街跳)
2.在一齊陪跌的情況下,投資者尤其是散戶就不用再比拼和大行所獲的內部消息靈通的高低,而某個股下跌是因為市場不分青紅皂白的恐懼拋售,而非真有漏看到的隱患的可能性就很高,(即市場氣氛已經顧不得把嬰兒和水一起潑出了)
3.如果你反覆計算了某支股的估值真的非常低殘,尤其是幾年的業績也對版,就要相信自己並買進。
****因為whatsapp有人數上限,不能把所有班數同學加入,我已經在本班WhatsApp群組留下Telegram群組的邀請連結,以便所有同學加入謝謝。
2019年8月20日星期二
中國人的自豪,香港人的悲哀
大陸的物價指數從1989年的接近130,下跌至現在的稍為高約100,但同期人民的平均工資,卻從人民幣千多元上升到八萬多元,百姓實質工資上升十倍十倍的,人民對國家的滿意度和個人家庭的幸福感大升,無論閣下抱著什麽政治意識形態,都會明白和不容否定這個令人驚喜的事實,國家對大陸百姓做了一個無與倫比,史無前例的好事。
香港又如何?
從上面的圖可以看到,香港平均過去十年的物價和名義工資上升雙約,實質工資並沒有增長,考慮1993年和2019年的大學生名義工資是$13158和$16890, 比對1993年和2019年的物價指數大約65和110,大學生的實質上工資和其它的基層工資不能維持,而是倒退,若閣下是那一部分獲得生活改善的中產,在一個沒有增大的池塘的零和遊戲中,除了因為閣下的確有付出努力那部分是應得外,其餘是建築在其它基層市民的痛苦身上。
國內同胞就像"被"持有十年猛升的茅台,並沒有什麼可以抱怨,相對今天香港年青人就像在150元時"被"持有匯控十二年,除了換股(移民)外,就只有等,痛苦地等。
沒有無源無故的愛,也沒有無源無故的恨,有時間,市民不如留在家中打機,或和親朋飲杯茶食個包,誰會上街?
2019年8月15日星期四
百勝中國(YUMC)有業績簡評
百勝中國2019年第二季業績不錯,美元銷售增長3%或21.2億,若以人民幣本幣計算則上升10%,營運利潤上升6%或2.04億,人民幣本幣計算則上升14%,純利上升24%至美元1.78億或每股0.46,主要受投資美團的Mark to Market利潤引致,扣除這特別項目則上升14%或每股0.42,派息增加2成至每股0.12。
年中用了7千5百萬回購,平均回顧價是42.6。
店舖淨收增加178間或2%至8751間,KFC總數為6179間,PizzaHut則是2252間,會員數目KFC有1.85億,上升37%,PizzaHut有6千萬,上升33.3%。
本年純利率上升了0.37%至10.59%,這微小變化提升了營運利潤6%,高於銷售增長的3%,其實銷售和銷售成本上升相約, 利潤率增加主要是因為本季度的關店數目費用大減所引致,而其它的本屬固定的行政費用上升幅度反而高於銷售速度,即銷售增長引致的operating leverage 效應仍然有待努力加油。
投資者最要關心的非經常性支出或收入調整後核心純利本季是0.47,本年是1.08 ,攤薄後為0.46和1.05,和調整前差不多,而半年報告純利4.14億差,自由現金流則是4.45 億。
考慮到自由現金流較報告盈利高, 膚淺地用半年利潤開雙推算全年每股盈利是2.1,應該算有譜,以現價41.82計數PE是19.9倍,同時也低於管理層回購價。
2019年8月9日星期五
KHC業績簡評
2019年8月6日星期二
香港經濟靠的是人
2019年7月24日星期三
AH股差距再現
民幣 港幣 價差
中國銀行 3.69 3.26 28.5%
建設銀行 7.29 6.18 33.9%
工商銀行 5.66 5.53 16.2%
農業銀行 3.59 3.23 26.1%
交通銀行 5.77 5.87 11.6%
招商銀行 36.21 39.30 4.5%
散戶若買内銀收股息,經國内證券行而非香港滬港通直接買A股,是不需要交10%股息稅(機構投資者例外),所以按投資現金流入折現計算合理值,散戶長綫收股息投資者應該給于A股對H股的内在價值有10%的溢價,因此6支内銀H股中,只有4.5%折讓的招商銀行H股明顯是炒過籠,而有33.9%折讓的建行H股則明顯做得太低。
筆者用自己編制的内在價值計算機,一為以未來現金流折現的Molodovsky,一為以盈利計算的Ben Graham,合理價值分別是人民幣8.56和15.255,用較保守的現金流折現計算,建設銀行A股的合理人民幣内在價值是8.56,有扣10%股息稅則是7.70,折換成港幣則是8.74,和H股現價6.18有30%折讓,也很不錯。(下面現價5.43是H股港幣6.18兌換人民幣價,37%是未扣股息稅的折讓)