2018年6月11日星期一

升了一倍的老野零售股

只是大半年,筆者在感恩節前買入Macy時是18元:

https://parisvalueinvesting.blogspot.com/2017/11/amazon.html#comment-form

近日最高曾見41元,買的時候一心只想收8厘息,現在送夠我108厘+。

若果Blog友覺得當中沒有技術只是幸運就對了,這的確是幸運,很明顯這支不是智慧形股票,持有它並不需要智慧。

我想起個人的價值投资課程第一課說的:''買入,持有和交易"策略:

1.低價買入能自動生錢的资産;
2.因為就算放置這些资産一旁不理會它們並打呼噜,它們仍會年復年,日復日咁穩定地生錢;
3.等到直至有人高價跪求我賣,我當然不知是三个月定3年,以30%或3倍的價,總之每一條狗都有那天,只要持有的是一直能生錢的资産而不是沒有盈利的負債,就有時間等和加時;
4.買的時候就應該了解它實際真正價值,否则到那儍佬用500蚊買你的200蚊東西時,你會找很多近期熱門的原因去証明它可能真係值500蚊並死抱,錯失交易;
5.持有一支股票得兩個目的,自動生錢和等待時機換一支自動生更多錢的股票。

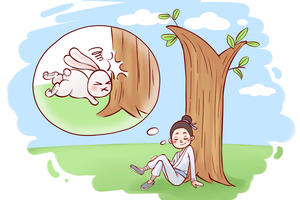
買入,持有和守株待兔式交易是最简單有效的策略。

如果那個農夫是持有資產,并且不是坐在樹下而是坐股票交易所,這故事就會改寫,别人會發現持有資產並坐著不事生產,仍能有豐厚收入,同時股票市場也有更多的盲頭兔。
2018年6月8日星期五

投資(原則)很簡單,但(操作)卻不容易。

價值投資人不一定總是逆向,他們只是堅持不做違背能長期打敗大盤的數學原則的事情,因此會喺在大市違反這原則時才表現逆向,並在沒有違反時表現正向。


至於長期勝大盆嘅數學原則咁嘅 :
在 "the little book of common sense investing" 一書己講過,大市的長期回報,最後必定等同平均的 ROE,有些年大市回報會高於 roe, 若是咁下年就會轉為低於,如果下年仍是高於,咁下下年便會出現,長期始終唔可以離開數學的平均原則。

于是若長期市場回報率是10%,簡單嘅數學操作會係在PB等於或低於一時, 買入 roe 高於10% 的股票,並喺 pb 高於一時賣出,轉投低於嘅股票。

又 pe 短期(3-5年 ) 可以和 roe有相似替補性,在 pb 低或等於一時,買入 pe 十倍以下,即資金回報(investment return) 在10% 以上的股票,短期都可以有相同的效果。(這條算式只是原則,可以以不同盈利基礎數值此消彼長,縂之就是低與平均值是買,高于就賣)

不過上述所謂必勝大市的數學原則,都是從反映 "人" 的活動轉化而來的數字,而一旦涉及人,就不簡單了。

多年經驗累積,我得出有關 "人" 的兩個重點原則在投資時是不能忘記和必須確定: 

1.公司的管理者的行為,必需同數字由來顯示一致,就像大家經常講嘅聽其言丶觀其行,只不過今次要求更加高的要刎合自己獲得的統計數字 ; 

2.公司與客人銷售,生產供應者関係,要同數字顯示一致,比如商場REIT,若盆數說仍然大賺,就和什貨零售工業的廝殺有點出入,要查明原因,這方面則要考個人對一些商業常識和調查。

關於人嘅原則會很容易令人主觀,例如一個良好和誠實的管理者,在過去管理的5年中,令公司增長利害,能力同财报又反映相同,在深刻印象下好易令人忘記數學原則,並以百倍 pe 或 pb 高價購入,之後若有人以更高價接盆,贏了錢會讓人產生之前正向地追入是對嘅錯覺,但下次就容易出事。

同樣,若競爭銷售下行,生產成本變壞,往年可以合乎數學原則的,在今天買下那刻便失去本來數字背後應有的Margin of Safety效用

但呢個問題好複雜,因為商業市場的相互競爭本身就係複雜,今日衰了的聽日可以轉好,反之也成理。

於是單單在個人的能力圈投資還是不足夠,還要保持開放態度,多學習增強個人能力,因爲商業每天都係日新月異地變化。

另控制情緒也是制勝的非常重要因素,無論成績如何好也只歸功於好運, 對個人對錯以有則改之,無則加冕坦承態度,唯有這種若對若錯的感覺,才會讓每行一步都能保持理性和客觀,和保持最好的學習驅動力,令過去的成敗得失也不會影響未來繼續做好成績。

交易方面:早前YUMC大跌,我在36-38元上下加碼,這也是上年管理層不斷囘購的價位,YUMC並不是收息股而是增長股,個人在增長股中屢敗屢戰,希望這次終能抱得美股歸。


2018年6月4日星期一

资本增值和股息的不同

某天朋友在某讨论组吹捧騰訊,並問我還不快點趁低買,我説自己還是喜爱收息的股票。
但他好像不心息,列舉過去X年騰訊的增長,並因而堆算未年重複X年的又增長,告誡我要跳出收股息的迷思,因为只要资本增值,他可以每隔一段時間沽一點點股票,就可以自動制造到股息相同的结果。

其实這個説法,股神在别人問及他為何不派息時也以此作為辯説,很多人也借此去作證據。
不過我個人的意見卻認為,這个是象牙塔理論,實際施行時普通技资者十個有九個執行不到。

例如、像我這些食息客,遇到股票下跌時,股票派的股息,是由公司的現金付出來,我並不用沽任何貨,設公司内在價值是10元,股價是5元,派了1元的息,我仍然持有9元的内在價值股票。

但追求资本增值客在股價下跌又不派股息時,他们要在低價沽貨,從自己的資本提出現金來,即内在價值是10元,股價下跌至5元,他沽出1元貨後只能持有總數是8元内在價值的股票。

在股票波動後我们可以保全身,而他卻左被削一刀,右被劈一下。
就算是天之驕股,股價從來不會一天一天慢慢升,而是在大上大落中前進,而又往往在你有現金需求時大跌,多年來,我見盡無數老中青小年股神都是死在這裡。

又到派息月,相信Blog友也和我一樣都非常期待,個人本年因轉了部份建行到較高息的農行,同時简單地重注非常高息的川河,除了把整個組合的E(earning)提升外,所獲的股息也較上年大升兩成,而组合雖未及本年最高位,但連股息仍有15.2%的回報,筆者也非常滿意和感恩。


2018年5月31日星期四

如何賺利息差

筆者日前談過遠期外匯常常出現高水或低水,若看到一只貨幣例如澳幣遠期下跌,並非因爲市場看淡,而是因爲利息差的問題:

從強美元談外匯對冲


筆者從事商業外匯對衝風險交易多年,不同銀行有不同的產品提供,試以筆者因爲實際澳元需要,如何利用利息差讓利益最大化。

假設筆者半年後需要50萬澳幣,現在市場澳元對港幣是6.00.

於是我做一張買入50萬澳幣,沽出300萬港元的交易。
我可以定死一個交收日子,但因爲我不知道準確的需要實際日子,於是我選另一種CFD(Contract for difference)交易,讓利息差每天計算。

銀行會給我澳幣和港幣的基準利率參考如下:


因爲我是買入澳元,於是1.714%是我的存利息,而我是賣出港幣,0.477%對我來說是貸息,一加一減,餘下是1.237%,若澳幣半年不升不跌,利息一直不變,這合約就有50萬澳幣x1.237%x1/2=AUD3092的額外利潤。


要注意是澳元可以升也可以跌,但如我用這50萬澳幣是買貨,并會把它賣給客人收取港幣310萬,這外幣合約就是一個對衝,無論澳元升跌,我仍是能鎖死了正常那商業部分的港幣利潤(310萬 - 300萬)。

至於那個利息差AUD3092,就是因爲財技的額外無風險Bonus利潤。

筆者多年來,看過很多公司管錢的CFO,常常錯誤解讀較高利息貨幣的遠期低水,並非因爲某貨幣的基本因素差,或啓示未來仍然會下跌(例如澳元遠期會低水),想當然以為匯率會越來越低,以為能乘方便車賺取投機利潤,而看輕應該做商業對冲的重要,結果一旦貨幣匯率反彈蠶食商業利潤,往往方吋大亂,最後累得公司虧本收場,筆者甚至有朋友把大好的生意弄至結業收場。

但CFD交易其實也可以用于投機,只要能明白風險和回報熟多熟小的關係,例如近期美元和港元的利息差不斷走高,存美元利息差高達1.3%,又因美元和港幣是挂勾,大上大跌機會不大,於是沽港元賺息差仍然是近期風險較低的投機活動。


2018年5月17日星期四

The flash boys- A Wall Street Revolt 書評

第一次接觸高频交易是我在出第一本書"大學没有教的股票價值投资法"時認識的Ares, Ares是一个才藝眾多的青年,不單自己寫和出書's,還幫我完成了我首本書的發行,認識他時他是在一間大行做高频交易程式工作,後來他考取律師资格後轉職。

第二次是和Andy吃饭時,他告诉我為何身為大行要員還跑來筆者的課堂學習,是因為在速度上很難戰勝某些高频交易行,希望轉去以慢制勝的價值投资法。

後来我知道The big short作者Michael Lewis 出了一本叫"The flash Boys"有关高频交易的書.
早一陣子在一間美资証券公司開了一个可以交易期權的户口,開期權户口的原因是想從新開習一些"不對稱'交易。

當我打算在新經纪行開的户口輸入第一筆交易時,看到劃面交易所的選擇,並非過去在HSBC自己所認識的交易美國股票的NYSE或Nasdaq...,  忽然之间我猶疑,為何在美国買賣同一股票,還有自己未聽過的交易所選擇?股票市場令我成為懷疑論者,而暂停交易總是我的選擇。

我想起''The flash boys''這書,並希望可以尋找一些答案,決定在讀完後之後才再做交易,至小若果我真的要死,也知道死在那里。

不知道Blog友有否這經驗,你明明看到某支股報價是100 100.5,你輸入想買的资料,在拍下鍵盆後,你很小會想之後所發生的事情每一个细節。
就算你不介意按市场的Offer價買進,你看到螢幕上市场的offer價100.5的數量大於你的買盤一萬股,市场有十多卄秒没有移動,你拍下鍵盤那一刻,以为自己必然是排弟一位。
但你只成交了100股,然後市價跳升到101,你提高價,凝神摒氣,確認市场開始慢下來,又再次拍下鍵盤,结果又是消失了。

你從没有想過被古惑和被老鼠倉,但事實是。
原來美國是有很多交易所,都可買賣同一支股票,為了公平,它们要把嗌價傳至一个综合电子资訊中心,集合了A,B,C,D....所有交易,比如IBM的140元叫買的數量,相加例如1萬股,你的經纪给你的軟件就可以看到現時市場的IBM offer 價是140和1萬股。

但若你的經纪行的交换器和4个交易所,以距离來说,由近至遠分别是A,B,C,D,於是在你用經纪行软件發出指令傳到經纪行的server ,它计算後再發出4个指令又傳去4个交易所,每个到達的時間都會發生前後相差。

A交易所完成了100股的交易後,可能還需要的50个千份一秒(Milliseconds)另外三个才能到達B C D交易所,而高频交易商卻可能只需要10个千份一秒取得你在A交易所的成交资料,用另外10个千份一秒發出取消在B,C,D叫賣的IBM掛盆。

於是你看到的東西消失了,因为它們在你眼睛還末眨眼己经完成這些動作,眨一次眼需要大概300个千份一秒。

美国的交易市場每天成交是美元225B,這些高频交易令買賣双方平均损失160m.

若是壞蛋,必定會想:
''如果有這設備就無死了"

為了领先對手,他們高價掃入纽交所旁的一个什物物業,在那里放置交換器,以便在距离上勝過對手,或在芝加哥交易所附近開始,見山開山,披星戴月,誓要有咁直得咁直的光纤至紐交所,因为每一个彎,都可能添上數个百万份之一秒(microsecond),就算剛剛設置最高端的光纖丶路由器....,只要市場有最新丶最貴丶最快的另一牌子或型号,就馬上花大筆錢去轉換,因為每一个microsecond增多,就代表是致敵制勝還是受敵所制。

和“The big short”一書相同,Michael Lewis總喜爱在他说的故事内找一些怪人做主角,本書主角是一名加拿大人,名叫Brad Katsuyama, 他需為華爾街交易員,可能是因爲出身加拿大關係,並沒有嗜血貪婪本質,并且决定離開華爾街,之後只為了追尋消失的交易的原因從新踏上。

在知道華爾街惡行後,他選擇並非加入壞蛋行列,而是集合幾名怪人設計一套破解高频交易老鼠仓的系统Thor,令一間在華爾行籍籍無名的加拿打皇銀Royal Bank of Canada,在短短六個月,由第19升至第一的最住經紀行。

不要以為大户可以避過高频交易的掠奪,據Brad説,綠光资本丶Bill Ackman....甚至全球最大的领航聽到他介绍Thor和他们如何''有可能''被front running無不驚惶。
因為某些交易所以回扣鼓勵Price Taker(最容易被Front running),又或提供''專贵资訊"服务(代表最快和最清楚交易细節), 令經紀行和客人的利益嚴重衝突。

又因所有的交易行的記錄都只是每秒的成交,所以正式來説,是永遠沒有microsecond的證據去作出法律的管制。

但畢仔卻選择不同流合污,而是起了一場正義的革命。

他和多位懷有同样大志的同事(或怪人),令華爾街人對Royal Bank of Canada蕭然起敬,在離開皇銀後更成立了IEX (The investor Exchange),提供一個公平的證券交易所。