2019年8月9日星期五

KHC業績簡評

卡夫食品公司(KHC)在今天公布半年結業績,第二季銷售下跌5.5%,除去外匯的影響為下跌2.8%, 連同第一季兩季則下跌共4.2%, 除外匯影響則下跌0.3%,即第二季下跌擴大,尤其是美國本土。

第一季有6.2億的商譽減值,上年同期沒有,第二季有4.7億的無形資產耗損,上年同期只有1億,總計這些非現金支出,兩季比較上年同期多支出9.84億,另外兩季度的其它收入為5.13億,較上年1.1億多約4億元。

連同毛利率第一季由35.9%下跌至29.3%, 第二季則由35%下跌至32 .5%,毛利第一季減少了 2.53 億,第二季則減少了2.65億,兩季共減小了5.18億,營業利潤第一季減小6.5億,第二季減少5.1億,兩季度減小共11.6億。

在利息支出大至保平下,兩季的稅前利潤由23.34億下跌至11.72億,而稅後每股盈利由1.44下跌至0.7。

公司大增無形資產耗損和商譽資產減值,反映以現在的銷售和利潤獲得的未來現金流折現法,支持不到原來計算的無形資產價值,而減值金額的多小,理論是依據按公司所定下各個需要減值的食品品牌未來5年計劃的執行,如果執行不到,未來需要更多減值,如果好於計劃,則會有可能帳面資產增值出現,因此這部分影響,只是計算的估值而非真正現金的支出。

所以投資者應該以它調整了所有非經常性支出的核心利潤,同是要考慮管理層的執行能力作為評估這支股票的可能內在價值。

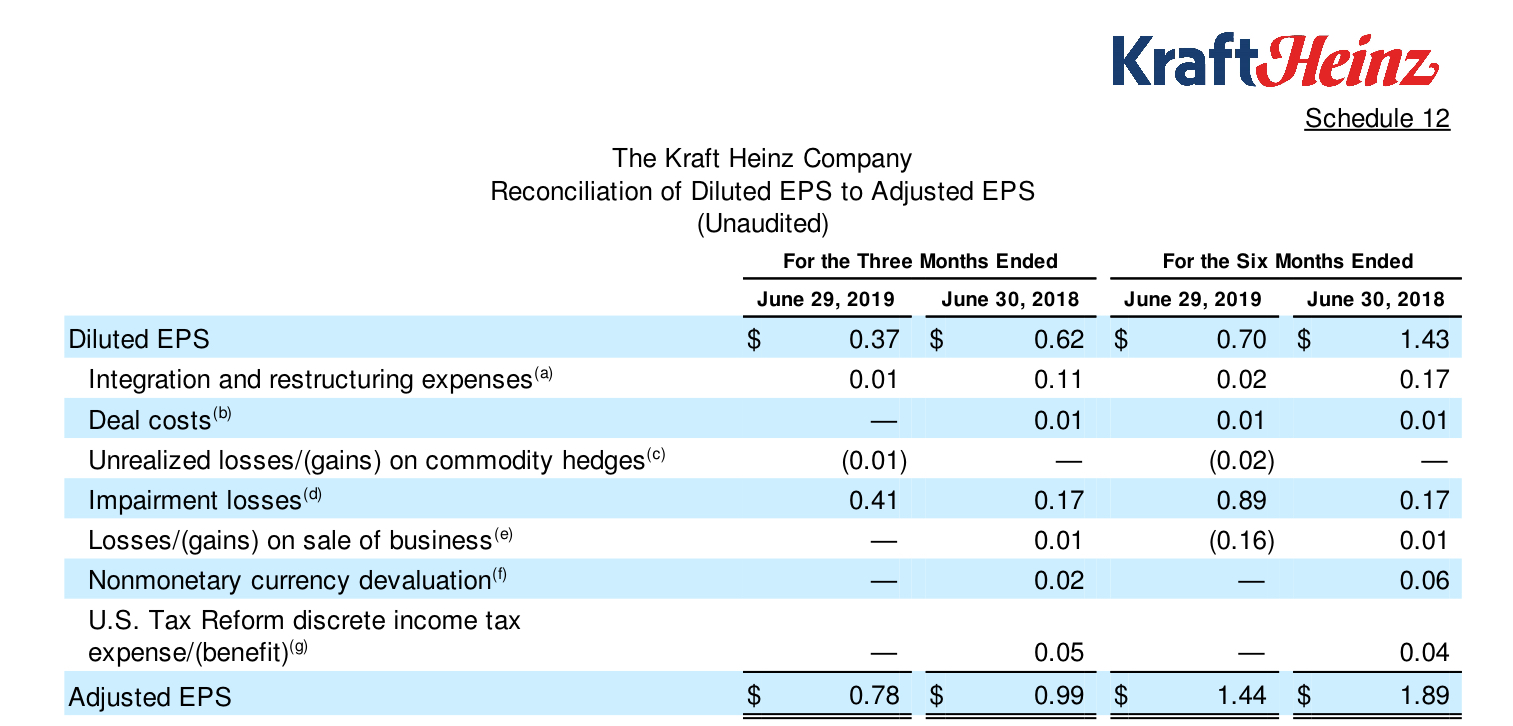
以下是KHC,在調整了非經常性支出,包括重組費用,無形資產減值,和變賣生意的利潤後的每股第一季和第二季利潤,分別是0.66和0.78,兩季共1.44,上年同期分別是0.9,0.99和1.89,這顯示第二季的EPS有止跌情況出現,而第二季派息為每股0.4,簡單按比率推算全年EPS為2.88,派息為1.6,以現價26.67計算,PE為9.26倍,Yield為6%,不過若銷售仍然下跌,則這條線並不容易守。

早一排股神接受CNBC訪問談及KHC是否因為消費者對牌子食品的習慣改變,他說其實消費者改變不多,最主要是第三牌子Kirland(Costco)的出現,改變了卡夫和零售商的之間力量的對等能力,損害了它們的毛利率。
這方面的對策錯失,可能是因為上任的CEO是以控制成本見稱,而非拿手建立行銷品牌和銷售渠道的攻堅,董事局要在3G有份投資的啤酒品牌公司Anheuser-Busch inBev(BUD) 找來Patricio替代Ceo也會是這原因之一。

通常新人上馬前, 撥備支出都會大幅度提升,並有意做低盈利,為其未來只要核心盈利不升或小小提升,帳面盈利也能產生增長,例如渣打銀行新CEO上場就大幅度撥備,這點在分析股票時候一定要注意。

新CEO在1/7正式上任,因為食品公司和ROTE(有形股本回報率)高的公司,一般的PE都會很高,KHC因合拼後未能馬上調整策略,股價過去兩年已經下跌了70%,筆者決定再次買進,下注新CEO的能力,只要未來銷售不跌,股價應該也會有些反彈,如果能夠回復舊日一點,收獲應該不錯的。

2019年8月6日星期二

香港經濟靠的是人

出自論語:
厩焚,子退朝,曰 :「傷人乎 」,不問馬。
意思是馬房被火燒毀,孔子上班來知道這事就問:"有沒有人受傷啊?",然後不問馬兒的狀況。
經過了兩個多月的警察和市民的暴力衝突,昨天林鄭第一句是說香港經濟如何如何受影響,並沒有一句慰問此間受傷的百姓,甚至自己的警察。
香港的經濟靠的是人,林鄭問的是馬(工作)而不問人。
而做了多年的勞工處長,深明僱主和打工仔處境的現任政務司司長張建宗卻對做成百姓的不便致歉。


2019年7月24日星期三

AH股差距再現

以下是6支主要内銀於23/7的AH股價和差價(按人民幣兌換港幣1.135算)
                     
                             民幣           港幣               價差
中國銀行            3.69              3.26               28.5%
建設銀行            7.29              6.18               33.9%
工商銀行            5.66              5.53               16.2%
農業銀行            3.59              3.23               26.1%
交通銀行            5.77              5.87               11.6%
招商銀行          36.21            39.30                 4.5%

散戶若買内銀收股息,經國内證券行而非香港滬港通直接買A股,是不需要交10%股息稅(機構投資者例外),所以按投資現金流入折現計算合理值,散戶長綫收股息投資者應該給于A股對H股的内在價值有10%的溢價,因此6支内銀H股中,只有4.5%折讓的招商銀行H股明顯是炒過籠,而有33.9%折讓的建行H股則明顯做得太低。


筆者用自己編制的内在價值計算機,一為以未來現金流折現的Molodovsky,一為以盈利計算的Ben Graham,合理價值分別是人民幣8.56和15.255,用較保守的現金流折現計算,建設銀行A股的合理人民幣内在價值是8.56,有扣10%股息稅則是7.70,折換成港幣則是8.74,和H股現價6.18有30%折讓,也很不錯。(下面現價5.43是H股港幣6.18兌換人民幣價,37%是未扣股息稅的折讓)


2019年6月23日星期日

幾萬港人回流加拿大?

最近在YouTube上發現了兩個移民去溫哥華的香港人頻道,發現點擊率也很多,可能是近期香港政治氣候,再次傷透港人的心,並想離開這個他們一直生活的地方。


在5月26日,,中国香港加拿大商会(Canadian Chamber of Commerce in Hong Kong)告诉媒体,3万加籍港人正在或即将再回流加拿大,而筆者討論組內有學員更說,會在兩三個月內來加安排一下。
其實筆者自己就是其中一份子:
https://parisvalueinvesting.blogspot.com/2017/03/30-6.html?m=0
這些數字只是已經擁有加拿大國籍或是永久居民的人數,如果連同已經行動申請移民加國者,總數可能是97後最多的一次。
別去困難,留在更難,或許就是香港人現在內心的感受。

2019年6月11日星期二

送中條例和送美條例的分別(政治題目慎入)

今天談談最近香港朋友關注的"遣犯罪犯"這題目。

筆者在溫哥華生活多年,很記得當年中國要求加拿大政府引導賴昌星回中國一案。

賴昌星廈門遠華走私案,暴露了國家政府官員的貪腐,案件在當年相信無香港人不知道, 其時也無人會覺得賴昌星是無辜,中國的引渡要求在當時是很合理。

雖然中國和加拿大簽了有關引渡逃犯的協議,
當時還是總理的朱鎔基也要多番懇求加拿大政府引導賴,但最後還是要經過加拿大審理12年,甚至已是在朱總下台後,才被遣返回中國。

其中賴的律師就多次以賴昌星回國會受酷刑對待有違人權,去反對引渡。

這情況一如加拿大逮捕華為孟晚舟後,加國不會隨便就押介她去美國,法官仍要考慮,美國政府的動機,孟在美會否受非政治的公平對待,才會引渡孟,而孟的律師其中一個抗辯理由就是加國沒有制裁伊朗,這些引渡的所謂罪在加國不是罪行。

加拿大的獨立法治流程,不是中加兩國或美加兩國有引渡協議就不需要走的,也不是由加國總理一個人把關。

而現在香港法律界朋友,也是希望條例中加入類似的修訂,讓法治保持獨立,而並非為罪犯提供保護罩,即使用最平常心,任何標準,這要求也是合情合理。

其實一旦被引渡,就算有這條法庭要考慮的條款,即使如此多錢聘請資深律師,孟還是被軟禁和沒有自由,無辜的她仍是要承受很大壓力,前途也難料,若連這點起碼引導考慮要求也沒有,孟就再沒有任何希望,而普通百姓就更加不堪了。

最後是賴昌星回國後被判無期徒刑,奉公守法是每一個人都必須遵守的,當天我對那個下下以人權和酷刑和中國有死罪,替賴"狡辯"的律師並沒有好感。

後來知道他在賴入獄後到中國探訪賴,並以賴滿身病痛向中國政府以人道理由申請保外就醫被拒絕。

賴在中國犯的是死罪,中國對加國說不判死的承諾的確是"遵守 ",沒有給賴引刀一快,而是折磨多年。

最後聽到賴死於獄中時,我無言。

有一位朋友曾經告訴筆者,"政治"去到最後就是誰決定殺一個人是合法,誰有權擁有殺人武器,誰有權去折磨別人。

他說政治是一個令人失望, 遺憾,不快的題目。

筆者只是一個普通老百姓,何得何能,可以避免的,也不想談,甚至不想去理會政治。

把時間花在投資好股和為家人賺錢,一定會更加開心。

祝各位朋友賺多些錢,和家人有個安心的地方。